

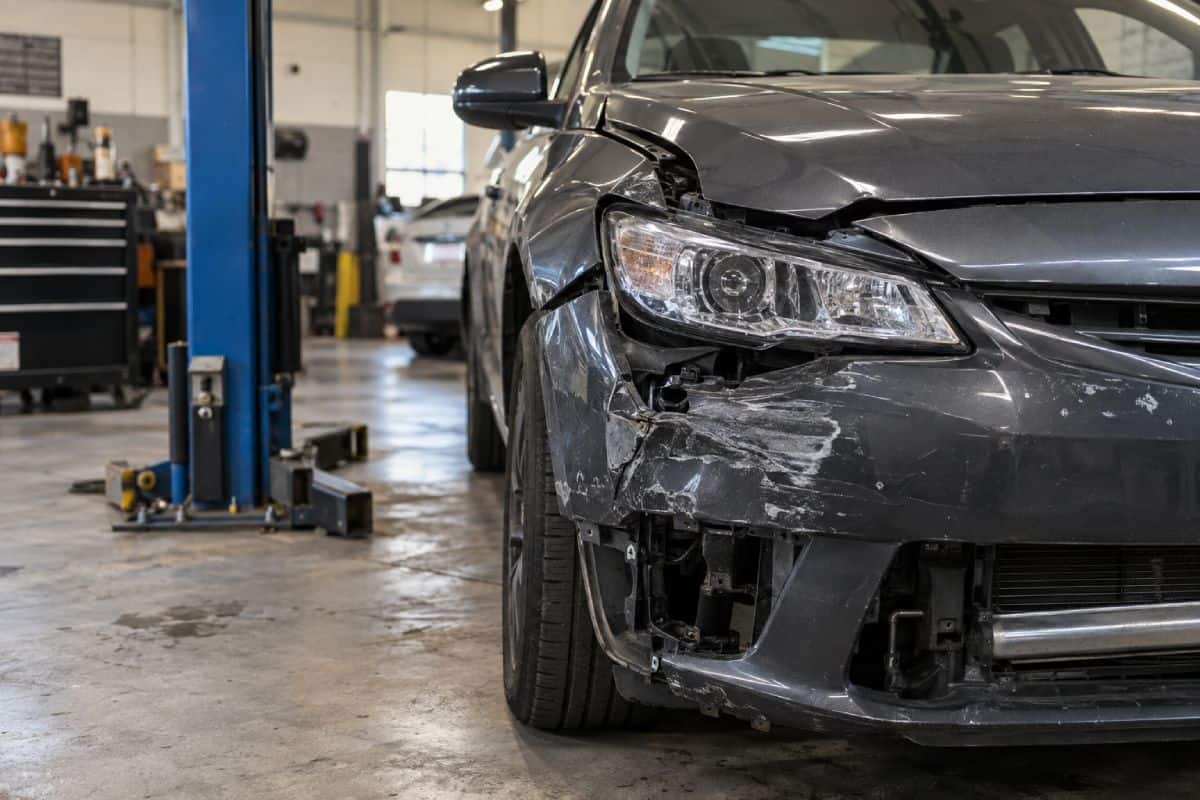
כשמתקנים נזק לרכב במסגרת הביטוח המקיף, ההשתתפות העצמית היא החלק מהנזק המכוסה שבו נושא המבוטח, בהתאם לתנאי הפוליסה. כדי לדעת כמה תשלמו במוסך הסדר, צריך לבדוק את הסכום במפרט הפוליסה ולוודא שהוא חל על התיקון שלכם. כדאי לברר מראש גם מי גובה את התשלום והאם יש עבודות נוספות שאינן מכוסות.
מה חשוב לדעת לפני שמוסרים את הרכב?
- סכום ההשתתפות העצמית נבדק לפי הפוליסה ומסלול התיקון שלכם.
- הנחה או פטור שהוצעו לכם צריכים להיות ברורים ומתועדים, כולל התנאים לקבלתם.
- מבקשים פירוט של התשלום הכולל, ומאשרים בנפרד עבודות שאינן כלולות בכיסוי.
כמה השתתפות עצמית משלמים במוסך הסדר?
אין סכום אחד שמתאים לכל המבוטחים. פותחים את מפרט הפוליסה, שנקרא גם דף הרשימה, ומחפשים את סעיף ההשתתפות העצמית בנזק לרכב ואת ההתייחסות למוסך הסדר. אם המסמך אינו זמין, מבקשים אותו מחברת הביטוח או מסוכן הביטוח.
בדף המידע של הראל לביטוח רכב, למשל, מצוין שההשתתפות העצמית בנזק מכוסה נקבעת בדף הרשימה, בכפוף לחריגים. לכן סכום ששילם חבר, או מחיר שהופיע בפרסום, אינם מספיקים כדי לדעת מה יחול אצלכם.
לאחר שמצאתם את הסכום, מוודאים מול חברת הביטוח שהוא רלוונטי למוסך שנבחר ולמקרה שדווח. שם חברת הביטוח לבדו אינו מספיק: צריך להתייחס לפוליסה המסוימת שלכם ולתנאים שלה.
כך נראה החישוב בדוגמה להמחשה בלבד, בהנחה שכל עלות התיקון אושרה לכיסוי, שאין חיובים נוספים ושאין רכיב של ירידת ערך:
| רכיב | סכום לדוגמה |
|---|---|
| עלות התיקון המאושרת | 8,000 ₪ |
| השתתפות עצמית של המבוטח | 1,500 ₪ |
| יתרת התשלום במסגרת הכיסוי | 6,500 ₪ |
ההשתתפות העצמית היא חלק מעלות התיקון בדוגמה הזאת. היא אינה מתווספת ל־8,000 השקלים.
האם במוסך הסדר משלמים פחות? ומה המשמעות של פטור?
תיקון במסגרת מוסך הסדר עשוי להקנות השתתפות עצמית מופחתת, בהתאם לפוליסה ולמסלול התיקון. בבדיקת החלופות כדאי לברר גם כמה חברת הביטוח תשלם עבור הנזק, משום שסכום השתתפות עצמית נמוך יותר לבדו אינו משקף בהכרח את ההוצאה הכוללת שלכם.
לדוגמה, בהסבר של AIG על תיקון מחוץ להסדר מפורטות חלופות שמשפיעות הן על ההשתתפות העצמית והן על תגמולי הביטוח. זהו הסבר של חברה מסוימת, ואת התנאים החלים עליכם צריך לקבל מהמבטחת שלכם לפני שמחליטים.
אם הוצע לכם תיקון “ללא השתתפות עצמית”, בקשו לדעת מי נותן את ההטבה: חברת הביטוח במסגרת הכיסוי, או המוסך כהנחה מטעמו. שאלו אם היא חלה על כל הסכום, האם יש תנאי זכאות ומה נשאר לתשלום. בקשו שההטבה והסכום הסופי הצפוי יופיעו בכתב.
למי משלמים את ההשתתפות העצמית ומתי?
במסלול הסדר שבו חברת הביטוח משלמת ישירות למוסך, המבוטח משלם בדרך כלל את ההשתתפות העצמית למוסך, והיתרה המכוסה מוסדרת מול המבטחת. תהליך כזה מתואר גם בהסבר של AIG על מוסכי הסדר.
את מועד הגבייה מסכמים מראש עם המוסך. שאלו אם משלמים בעת איסוף הרכב, אם נדרשת מקדמה ואילו אמצעי תשלום מתקבלים. אם מבקשים מכם להשאיר פרטי אשראי או לחתום על התחייבות, בררו לאילו סכומים היא מתייחסת ובאילו נסיבות תחויבו. בקשו פירוט וקבלה על התשלום.
האם יכולים להיות חיובים מעבר להשתתפות העצמית?
כן. למשל, אם ביקשתם לתקן גם שריטה ישנה שאינה כלולה בתביעה, או להזמין שדרוג שאינו חלק מהתיקון שאושר. עבודות כאלה צריכות להופיע בנפרד, עם מחיר ברור, כדי שתוכלו להחליט אם לבצע אותן.
גם הצעת תיקון או בדיקת שמאי אינן כשלעצמן אישור לכיסוי ביטוחי. בהנחיות הראל לתביעה בעקבות תאונה מוסבר שחברת הביטוח בוחנת את הזכאות על בסיס דוח השמאי ובהתאם לפוליסה. לכן כדאי לוודא מה אושר לפני שמתחילים בעבודה.
אם במהלך הפירוק מתגלה נזק נוסף, בקשו עדכון על השינוי בהצעה ועל מצב האישור הביטוחי. השאלה שצריך לשאול היא: “האם השינוי מגדיל גם את הסכום שאני נדרש לשלם?”
מה צריך לבדוק לפני שמאשרים את התיקון?
לפני שמשאירים את המפתחות, כדאי שיהיו לכם תשובות לשאלות הבאות:
- האם המוסך נמצא בהסדר הרלוונטי לפוליסה ולתיקון שלי?
- מה סכום ההשתתפות העצמית שחל במקרה הזה?
- אילו עבודות אושרו לכיסוי, ומה עדיין ממתין לאישור?
- האם יש חיובים נוספים, ומה המחיר של כל אחד מהם?
- אם הוצעה הנחה, מי נותן אותה ובאילו תנאים?
- למי משלמים, מתי ואיזה פירוט מקבלים?
בקשו את סיכום התשלום בכתב ושמרו אותו יחד עם הצעת התיקון. אם יש פער בין הסכום שמסר המוסך לבין הסכום שקיבלתם מחברת הביטוח, בררו אותו לפני האישור. פירוט מסודר יאפשר לכם להבין אם מדובר בהשתתפות העצמית, בעבודה נוספת או בסכום שעדיין נמצא בבירור.
שאלות נפוצות
מה קורה אם עלות התיקון נמוכה מההשתתפות העצמית?
כאשר הנזק המכוסה נמוך מההשתתפות העצמית החלה עליו, בדרך כלל לא מתקבל תשלום מהמבטחת עבור אותו נזק. במקרה כזה משלמים למוסך את עלות התיקון שסוכמה, ולא את מלוא ההשתתפות העצמית. כדאי לבדוק אם יש כיסוי נפרד ורלוונטי בעל תנאים אחרים.
האם משלמים השתתפות עצמית על כל חלק שנפגע באותה תאונה?
ככל שמדובר בנזקי אותה תאונה המטופלים בתביעה אחת לתיקון הרכב, ההשתתפות העצמית אינה מחושבת בנפרד לכל כנף, דלת או פגוש. נזקים מאירועים שונים או הפעלת כיסויים נפרדים עשויים לשנות את החישוב.
האם השתתפות עצמית בגין ירידת ערך מחושבת בנפרד?
כן, לירידת ערך עשוי לחול חישוב נפרד מההשתתפות העצמית בתיקון. למשל, סעיף 42 בפוליסת הרכב של הראל מפרט את ההשתתפות העצמית בנזק לרכב ואת אופן חישובה בירידת ערך. בקשו מהמבטחת פירוט נפרד של שני הרכיבים.
האם משלמים גם כשהנהג השני אחראי לתאונה?
אם מפעילים את הביטוח המקיף שלכם, ההשתתפות העצמית עשויה לחול גם כשאינכם אחראים לתאונה. בתביעה ישירה נגד הצד הפוגע, ללא הפעלת הפוליסה שלכם, אין השתתפות עצמית מכוחה. עם זאת, ייתכן שתידרשו לממן את התיקון עד לקבלת הפיצוי, והתשלום תלוי בבירור האחריות והנזק.
האם תשלום ההשתתפות העצמית מונע התייקרות של הביטוח בחידוש?
לא. התשלום אינו מבטיח שמחיר הביטוח יישאר זהה. יש לברר בנפרד אם התביעה תיכלל בדוח העבר הביטוחי ומה עשויות להיות השלכותיה בחידוש. לא כל תביעה נכללת בדוח; תנאי הרישום והחריגים מפורטים, למשל, בסעיף 52 בפוליסת הראל המקושרת לעיל.
לפני שמוסרים את הרכב, מבררים את התשלום
רוצים לברר אפשרויות לתיקון הרכב במוסך טיל? צרו איתנו קשר עם פרטי חברת הביטוח ותיאור הנזק. לפני אישור התיקון, ודאו מול המבטחת מה הכיסוי ומה סכום ההשתתפות העצמית, ומול המוסך מה צפוי להיות התשלום בפועל.

מנהל מקצועי במוסך טיל, דור שלישי בענף הפחחות והצבע, עובד בתחום מזה 15 שנה.
מתמחה בתיקון מרכבים ויישור שלדות.
בעל תעודות הסמכה של משרד התחבורה למקצועות פחחות צבע וניהול מוסכים, בוגר B.A לכלכלה וניהול.
